كلفة الحرب على لبنان: استقرار الليرة تحت النار… هل يصمد أم ينهار؟
كلفة الحرب على لبنان: هل يبقى سعر صرف الليرة مستقرًّا؟
ميديا برس ليبانون
#ميديا_برس_ليبانون 🇱🇧 لن تبقى تداعيات الحرب على لبنان ضمن دائرة النتائج المباشرة للخسائر المادية، بل سيطاول أثرها البنية التحتية للسياسات المالية والنقدية التي اتُّبعت منذ عام 2023 حتى اليوم، وهو ما يهدّد مساعي الاستقرار النقدي الذي يوصف بأنه “هشّ”. فبسبب النقص في تدفقات العملات الأجنبية، ستتعرّض العملة اللبنانية لضغوط متواصلة وعنيفة مصدرها الأساسي حدوث ارتفاع في عجز الميزان الخارجي وتراجع في النشاط الاقتصادي ناتجين من تعطّل في محرّكات النموّ الاقتصادي التقليدية، بالتوازي مع انكماش في الإيرادات العامة وإعادة ترتيب أولويات الإنفاق العام ربطًا بالحاجات الاجتماعية المستجدّة. وسيظهر أثر ذلك كله على سعر صرف الليرة مقابل الدولار الأميركي، وفي استنزاف القدرة على إبقائه مستقرًّا. لذا، من الممكن أن يتعرّض سعر الصرف لاهتزاز قوي يُفقده التوازن الذي بلغه قبل سنتين ونصف السنة.
استقرار هشّ على حافة الانفجار
بعد مضي أربع سنوات على الأزمة المالية وانهيار العملة اللبنانية، تمكّنت السلطات من استعادة الاستقرار. ففي آذار/مارس 2023، بلغ سعر الليرة أدنى مستوى له، حين أصبح الدولار الواحد يساوي 140,000 ليرة لبنانية، قبل أن يتراجع على وقع خطوات اتخذتها الحكومة اللبنانية ومصرف لبنان، إلى 89,500 ليرة بحلول آب/أغسطس 2023، وثبت عند هذا المستوى في إطار استقرار وصفه البنك الدولي في تقرير المرصد اللبناني الصادر في 21 كانون الثاني/يناير 2026، بأنه “هشّ”، و”بعيد جدًّا عن التعافي المستدام”. يومذاك، أي قبل اندلاع الحرب، توقّع البنك أن تبقى الضغوط على ميزان المدفوعات بسبب العجز المتواصل في الحساب الجاري مدفوعًا بالزيادة في الاستيراد، وأن يتحوّل الأمر إلى صدمة مع أي انخفاض في قيمة الدولار مقابل اليورو لأنه سيرفع فاتورة الاستيراد. وستحصل صدمة أيضًا إذا تراجعت تحويلات المغتربين أو تقلّصت صادرات لبنان. ويذكّر البنك الدولي بأن أزمة عام 2019، بدأت بعجز في ميزان المدفوعات، وتفاقمت بحدوث توقف مفاجئ في التدفقات المالية.
فما الذي يعنيه كلام البنك الدولي بعد اندلاع حرب إقليمية انخرط فيها لبنان بشكل مباشر؟ كيف ستتأثّر التدفقات نحو لبنان؟ وهل تظهر نتائج صدمة الحرب في سعر الصرف؟
الصدمة التي دمّرت “الثقة”
الاستقرار النقدي المسجّل اعتبارًا من آب/أغسطس 2023 حتى اليوم، هو بشكل ما استعادة لحقبة الاستقرار التي بدأت في الشهر الأخير من عام 1994، وانتهت باستقرار شبه ثابت اعتبارًا من أيلول/سبتمبر 1998 من خلال تثبيت سعر الصرف الوسطي على 1507,5 ليرات مقابل الدولار الواحد، والذي استمر نحو 20 سنة… وفي الربع الأخير من عام 2019، عادت الليرة إلى التدهور إثر انهيار شامل في القطاع المالي بعدما انكشفت الخسائر التي تراكمت في ميزانيات مصرف لبنان والمصارف اللبنانية. فقد ورَدَ في تقرير شركة “لازار” – المستشار المالي للحكومة اللبنانية – الصادر في 28 نيسان/أبريل 2020، أن الخسائر المتراكمة بلغت 241 تريليون ليرة، محسوبة على أساس سعر صرف يبلغ 3500 ليرة مقابل الدولار (ما يوازي 68.8 مليار دولار). وتوزّعت على أساس 177 تريليون ليرة (50.5 مليار دولار) في ميزانية مصرف لبنان و64 تريليون ليرة (18.3 مليار دولار) في ميزانيات المصارف.
وفسّرت شركة “لازار” أسباب ظهور هذه الخسائر بأنها مرتبطة بالتوقف المفاجئ في التدفقات المالية من الخارج التي تستعمل لتمويل عجز الحساب الجاري، والتي فرضت ضغوطًا على احتياطات مصرف لبنان بالعملة الأجنبية، ما أدّى إلى خلق قيود “أمر واقع” على رأس المال (كابيتال كونترول)، وأطلق عملية متواصلة من انهيار سعر صرف الليرة في السوق الموازية. وقد أشارت إلى أن جزءًا أساسيًّا من تراكم الخسائر في ميزانية مصرف لبنان سببه دعم الليرة مقابل الدولار طوال السنوات العشرين الماضية.
لقد كان الاستقرار النقدي، أو ما يُعرف بمرحلة تثبيت سعر الصرف، مبنيًّا على ركيزة أساسية، هي “الثقة”. فالحكومة لم تتخذ في مطلع التسعينيات أي قرار لتثبيت سعر الصرف، بل كان السعر مثبّتًا بقوّة احتياطات مصرف لبنان من العملات الأجنبية، والتي كان يستعملها للتدخل، شاريًا أو بائعًا للدولار تبعًا لحاجات السوق. وكان مصرف لبنان يجمع هذه الاحتياطات من ودائع المصارف بالتعميم 7926 الصادر في 20 أيلول/سبتمبر 2001، والذي يفرض على المصارف إيداع توظيفات إلزامية بالعملة الأجنبية لدى مصرف لبنان بنسبة 15 في المئة من مجموع ودائعها بالعملة الأجنبية.
وأصبحت الاحتياطات بالعملة الأجنبية لدى مصرف لبنان هي “الثقة” الملازمة للاستقرار النقدي. لكن تغذيتها المتواصلة كانت تتطلب تدفّقًا مستمرًّا للودائع بالعملة الأجنبية إلى الجهاز المصرفي. كان الوضع مقبولًا حتى عام 2010 حين بدأت التدفقات تنحسر بالتدرّج ربطًا باندلاع الحرب السورية والتوتّرات التي رافقتها في لبنان والمنطقة. وصارت تدخّلات مصرف لبنان في سوق القطع لتثبيت سعر الليرة مقابل الدولار، تُكبِّده خسائر تراكمت في ميزانيته. وقد ظهرت هذه الخسائر بوضوح في عام 2016 عندما قرّر مصرف لبنان جذب مزيد من العملات الأجنبية لتغذية احتياطاته، من خلال عمليات مالية مع المصارف وزبائنها سمّيت “هندسات مالية”.
في محاولة مستميتة لاستعادة “الثقة” نُفّذت هذه الهندسات بكلفة باهظة. وبنتيجتها تراكمت طوال ثلاث سنوات متتالية، خسائر إضافية. ولم يطل الوقت قبل أن يظهر انعدام جدوى جذب الدولارات بواسطة الإغراء بالفوائد المرتفعة. وأطلّ شحّ التدفقات الخارجية مجددًا، ليتزايد الحديث عن انهيار مالي وشيك. وكانت أولى العلامات لجوء المصارف إلى سداد ودائع الزبائن بشكل جزئي بالتزامن مع انزياح متدرّج في هوامش سعر الصرف المثبت بقوّة “الثقة” (كان الهامش 1501-1515، لكنه توسّع إلى أكثر من 1520). وبالتزامن مع تحرّكات اجتماعية وتظاهرات، أغلقت المصارف مدة 12 يومًا متتالية، وبدأ سعر الصرف يسلك مسارًا صعوديًّا متسارعًا نسبيًّا في السوق الموازية. وقد كبح إغلاق المصارف التجارية قدرة المصرف المركزي على التعامل مع السوق وضخّ الدولارات، لأن المصارف هي من أهم أدوات الوصول إلى السوق. ولم يطل الأمر قبل أن يواجه المصرف المركزي استنزاف الاحتياطات مقابل انفلات سعر الصرف.
دولرة بعد انهيار
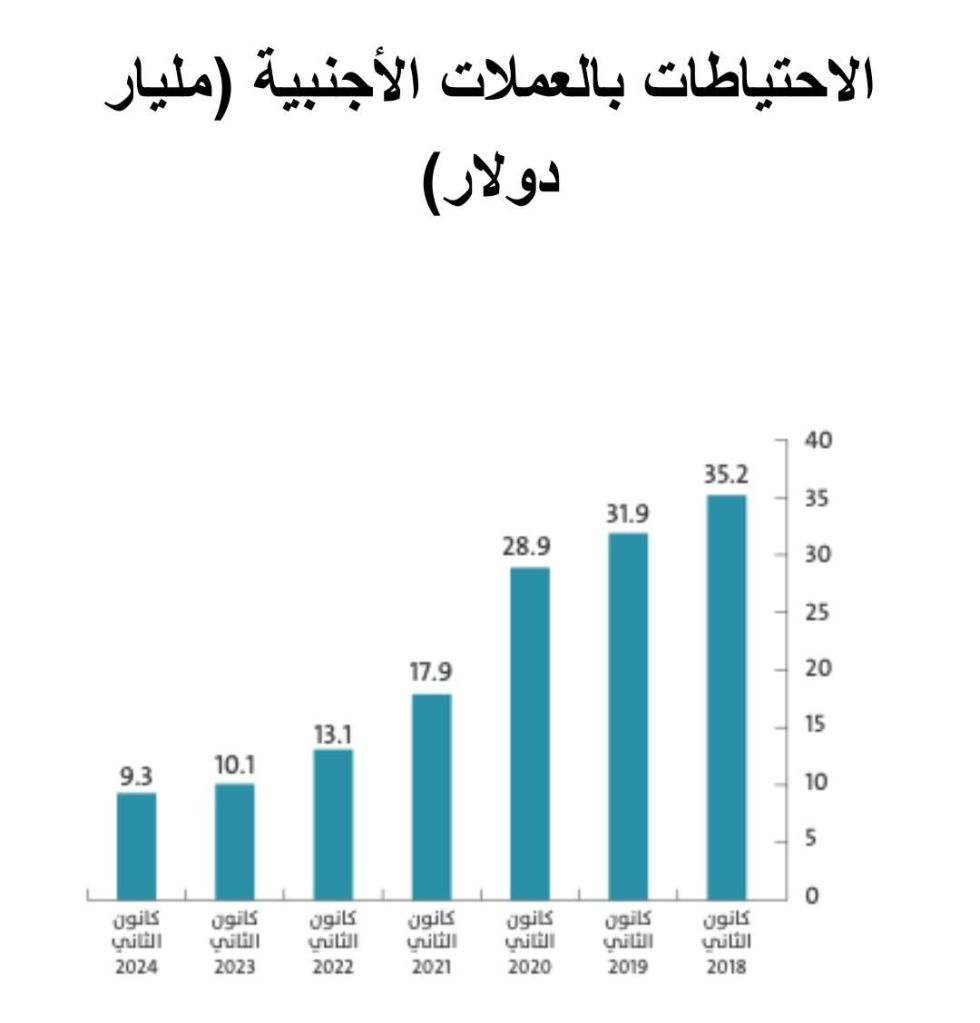
أدارت السلطات المالية والمصرفية في لبنان الأزمة المصرفية والنقدية من خلال تعدّدية أسعار الصرف، إلى جانب قيود غير رسمية على رؤوس الأموال. فأصبح في السوق دولار محلي الذي سُمّي “لولار” إلى جانب الدولار النقدي الذي سُمّي “فريش”، وليرة محلية إلى جانب الليرة النقدية “فريش”. وبقي مصرف لبنان يدعم سلّة من أسعار الصرف المخصّصة لاستيراد السلع الأساسية، إضافة إلى دعم بعض المصارف في متطلبات السيولة اللازمة لها في عملياتها مع الخارج. وتوازيًا، استمرّ سعر الليرة في الانهيار حتى بلغ ذروته في آذار/مارس 2023 مسجلًا 140 ألف ليرة مقابل الدولار الواحد. ويبيّن الجدول أدناه مسار الانخفاض في الاحتياطات بالعملات الأجنبية خلال الفترة الممتدة بين عامي 2018 و2024.
كان الاستنزاف الأكبر في هذه الاحتياطات في عام 2021، حين انكمشت بقيمة 11 مليار دولار، وفي السنة التالية بقيمة 4.8 مليارات دولار، ثم 3 مليارات دولار في السنة التي تلتها. وخلال ثلاث سنوات، تقلّصت هذه الاحتياطات بقيمة إجمالية بلغت 18.7 مليار دولار، أي بنسبة 53 في المئة مما كانت عليه في بداية عام 2018. وفي نهاية 2024، خسرت الاحتياطات أكثر من 73.5 في المئة مما كانت عليه في بداية عام 2018.
الاحتياطات بالعملات الأجنبية (مليار دولار)
في هذا الوقت كان سعر الليرة في السوق الموازية، وهو الذي يعبّر عن سعر الليرة الفعلي، قد سجّل خسارة في قيمة الليرة مقابل الدولار أكثر من 98 في المئة. كما بدأت الدولرة النقدية تجتاح السوق، فما عادت معظم التبادلات التجارية المحلية قائمة على التسديد بواسطة العمليات المصرفية، بل بواسطة النقد الورقي (أو فريش).
عملية تجميلية لـ”الثقة”
استغلّت السلطة هذه التطوّرات لترسم آلية جديدة لتثبيت استقرار سعر الليرة مقابل الدولار؛ فبالاتفاق بين مصرف لبنان ووزارة المال، تقرّر تحديث عمليات الجباية وفق التسعير الجديد للدولار، أي أن الرسوم الجمركية وضريبة القيمة المضافة، أصبحت تُحتسب على أساس سعر الدولار الجديد، لكن قيمة الرسم تُستوفى بالليرة. في المقابل، اتُّفق على أن تسدّد الحكومة رواتب العاملين في القطاع العام بالدولار الأميركي. وعمليًّا، كانت الحكومة تحوّل الليرات إلى مصرف لبنان، ومنه إلى المصارف لتوزيع الرواتب على مستحقيها، مع إتاحة حقّ سحبها بالدولار. وبما أن الدولرة النقدية كانت السمة الغالبة في السوق، فقد كانت الأغلبية تسحب الرواتب بالدولار النقدي وتنفقها في تمويل حاجاتها اليومية، بينما كان المكلّفون، من تجار وأصحاب مؤسسات وأفراد، يسدّدون الضريبة بعد تحويل الدولارات التي جمعوها من السوق إلى ليرات. إضافة إلى ذلك، كان هناك اتفاق بين وزارة المال ومصرف لبنان على ألا تضخّ الوزارة كميات كبيرة من العملة المحلية (الليرة) لتسديد فواتير المتعهدين والأكلاف التشغيلية الأخرى والرواتب والأجور.
الاستدامة المعلّقة
أتاحت الدولرة لمصرف لبنان التحكّم في السيولة من خلال التحكّم في الإيرادات والنفقات العامة على مسارَي الليرة والدولار في الوقت نفسه. لكن استدامة هذه الآلية كانت معلَّقة على التوازن في تدفقات العملات الأجنبية، بالحجم والوتيرة، مع مسارب استنزافها.
تقنيًّا، يُترجم هذا التوازن في تمويل عجز الحساب الجاري بشكل مستمرّ. وهذا الحساب يعبّر عن القسم الأكبر من العمليات المالية التي تتم بين لبنان والخارج، أي أنه يتضمن الميزان التجاري المبني على حساب الاستيراد والتصدير، إضافة إلى ميزان الخدمات الصادرة والواردة، وصافي التحويلات المالية المباشرة من المغتربين اللبنانيين مقابل تحويلات العمّال الأجانب في لبنان.
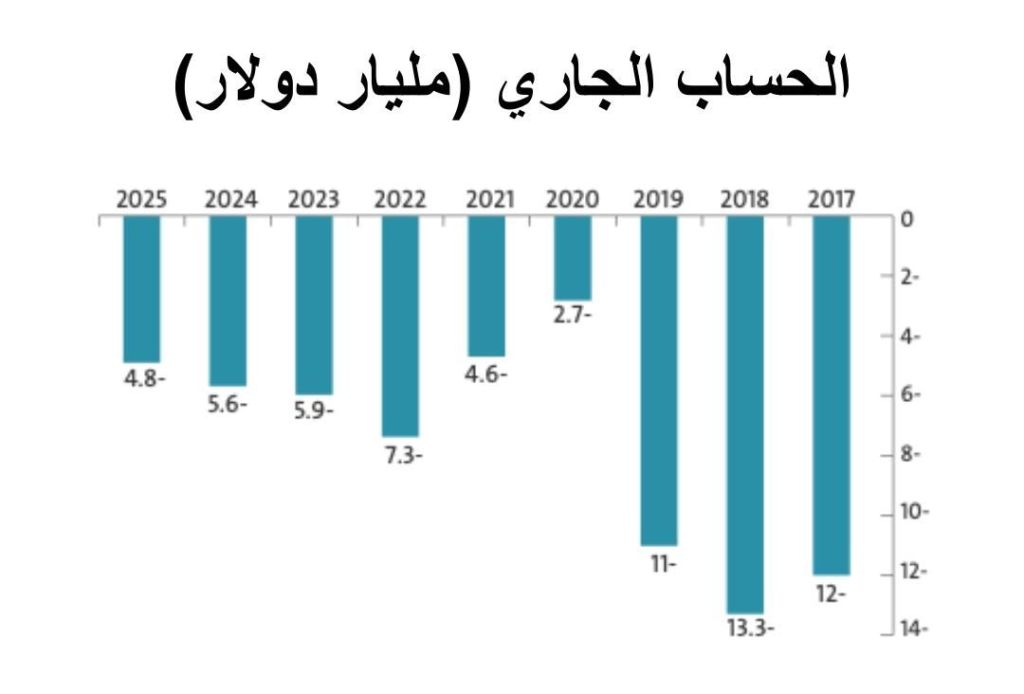
لقد عانى لبنان دومًا عجزًا مزمنًا في الحساب الجاري، بلغ مستويات بارزة في السنوات الثلاث الأخيرة. ويوضح الجدول أدناه مسار هذا العجز بين عامي 2017 و2025.
الحساب الجاري (مليار دولار)
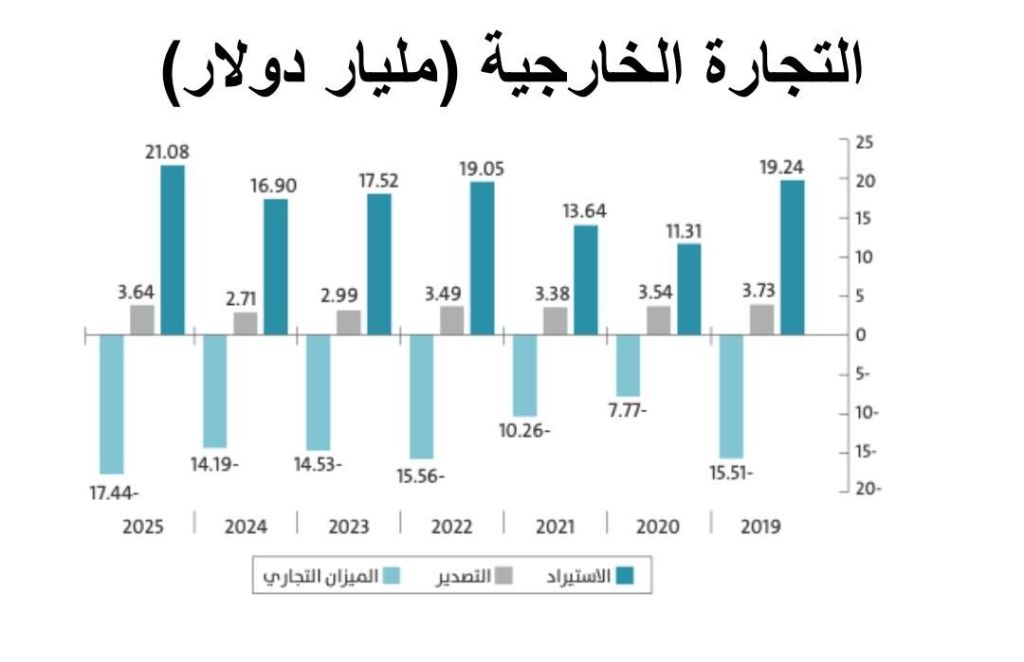
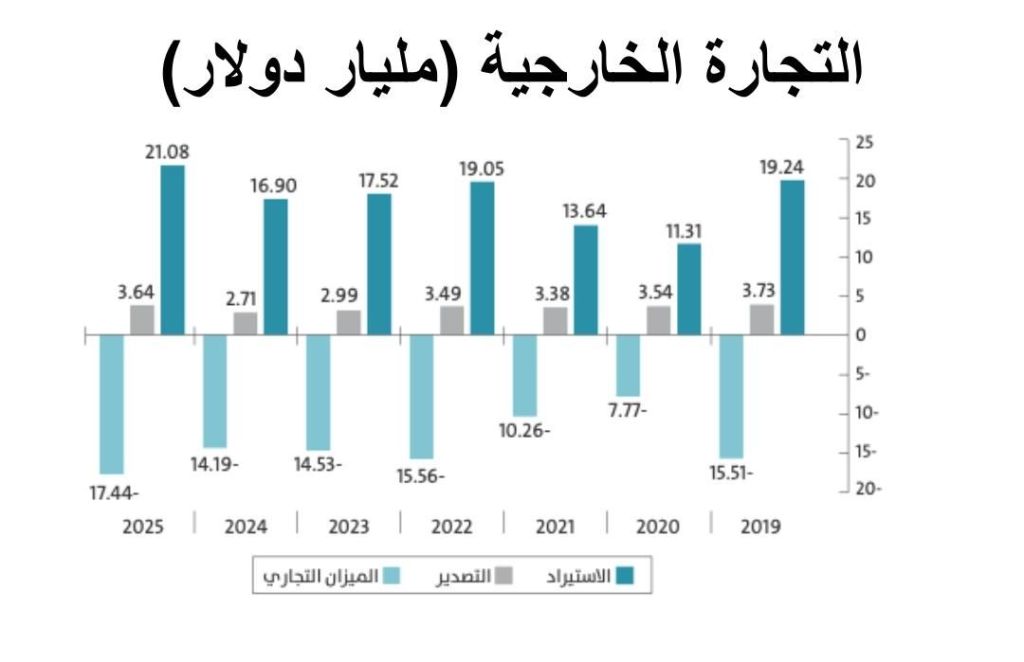
إن السبب الأساسي للعجز في الميزان الجاري هو العجز التجاري. ففي نهاية عام 2019، بلغ العجز التجاري15.5 مليار دولار، ثم انخفض في عام 2020 إلى النصف مسجِّلًا 7.77 مليار دولار، قبل أن يتفاقم العجز التجاري ليصل إلى حوالى 17.44 مليار دولار في نهاية عام 2025. ويعود ذلك إلى أن بنية النظام الاقتصادي في لبنان قائمة على الإفراط في الاستهلاك المحلي المموّل من الخارج؛ إذ أظهر التصدير ضعفًا كبيرًا خلال سنوات الأزمة، وبلغ أدنى مستوى في عام 2024 مسجلًا 2.71 مليار دولار مقارنة بـ3.73 مليارات دولار في عام 2019، ثم تعافى قليلًا إلى 3.64 مليارات دولار في نهاية عام 2025. وذلك بعكس الاستيراد الذي كان بلغ 19.24 مليار دولار في نهاية عام 2019، ثم بلغ مستواه الأدنى في عام 2020 مسجِّلًا 11.31 مليار دولار، قبل أن يعاود الارتفاع مسجِّلًا 21.08 مليار دولار في عام 2025.
في مقابل هذا العجز، كان الميزان الخدماتي يسجّل فائضًا في السنوات الماضية، إلا أنه لم يكن فائضًا كبيرًا يمكن أن يغطّي العجز التجاري. في السنوات التي سبقت الأزمة، كان هذا الميزان يسجّل فائضًا يصل إلى ملياري دولار سنويًّا، لكنه في السنة التي سبقت الأزمة مباشرة والتي بدأت عام 2019، انخفض إلى 413 مليون دولار، وفي عام 2020 سجّل فائضًا بقيمة متواضعة جدًّا بلغت 63 مليون دولار. وعاود التعافي بعد ذلك، ليصبح في نهاية عام 2025 فائضًا بقيمة 581 مليون دولار.
في مقابل هذا العجز، كان الميزان الخدماتي يسجّل فائضًا في السنوات الماضية، إلا أنه لم يكن فائضًا كبيرًا يمكن أن يغطّي العجز التجاري. في السنوات التي سبقت الأزمة، كان هذا الميزان يسجّل فائضًا يصل إلى ملياري دولار سنويًّا، لكنه في السنة التي سبقت الأزمة مباشرة والتي بدأت عام 2019، انخفض إلى 413 مليون دولار، وفي عام 2020 سجّل فائضًا بقيمة متواضعة جدًّا بلغت 63 مليون دولار. وعاود التعافي بعد ذلك، ليصبح في نهاية عام 2025 فائضًا بقيمة 581 مليون دولار.
التجارة الخارجية (مليار دولار)
أما القسم الأهم من التغطية المالية بالعملات الأجنبية، فيتأتي من تحويلات المغتربين. فقد كانت قيمة صافي التحويلات تسجّل فائضًا بمعدل يتجاوز 3 مليارات دولار في سنوات ما قبل الأزمة، لكن بعد الأزمة ازداد المعدل ليتجاوز
4 مليارات دولار، وهو ما أدّى إلى تماسك اقتصادي واجتماعي أكبر من السابق. هذه التحويلات كانت المحفّز الأساسي للنشاط الاقتصادي المحلّي، وقد بلغت في عام 2023 ما قيمته 4.27 مليارات دولار، وفي السنتين التاليتين بلغت 4.8 مليارات دولار.
إلى جانب هذه التغطية المالية، فإن لبنان كان يحصل على تحويلات مالية من منظمات أممية لتمويل خطة الاستجابة لأزمة اللاجئين السوريين في لبنان بقيمة تتجاوز مليار دولار سنويًّا، ويضاف إليها قروض ميسّرة من البنك الدولي والاتحاد الأوروبي كان آخرها في عام 2025 أربعة قروض بقيمة تتجاوز 900 مليون دولار. أما باقي التغطية لعجز الحساب الجاري، فهو مبالغ غير منظورة، هي عبارة عن تحويلات مالية نقدية تأتي إلى الأحزاب والجمعيات العاملة في لبنان، إضافة إلى نفقات ذات طابع سياسي وطابع جيوسياسي.
يلاحظ أن قيمة عجز الحساب الجاري خلال عام 2024، كان مساويًا لقيمة صافي التحويلات، وأنه كان أكبر بنحو مليار دولار في عام 2020 مثلًا. هذه الفوارق البسيطة كانت عاملًا أساسيًّا في تمكين استقرار سعر الصرف وفي إبقاء السياسات النقدية قابلة للوصول إلى الاستقرار. لكن البنك الدولي وصف الاستقرار النقدي بأنه “هشّ”، وبأن المخاطر تكمن في انعدام الاستقرار السياسي والأمني والاقتصادي.
سلسلة الصدمات
في الواقع، كان لبنان على عتبة سلسلة من الأحداث الكبرى التي أعادت تشكيل واقعيه السياسي والاقتصادي. فإلى جانب الانهيار المصرفي والنقدي في عام 2019، سجّل انفجار مرفأ بيروت بالتزامن مع الإغلاق بسبب جائحة كورونا وأثرها الهائل في النشاط الاقتصادي في العالم، إضافة إلى اندلاع الحرب بين روسيا وأوكرانيا، انعكاسًا سلبيًّا على أسعار النفط. وقد انخرط لبنان في الحرب الإسرائيلية على غزّة في ما سُمّي “حرب الإسناد” التي كانت ذات توتّر منخفض، إلى أن شنّت إسرائيل هجومًا واسعًا على لبنان في الربع الأخير من عام 2024 مدّة 66 يومًا انتهت بدمار مادي هائل وخسائر اقتصادية ضخمة قدّرها البنك الدولي بنحو 14 مليار دولار. غير أن هذه الحرب لم تنتهِ، بعد 66 يومًا، بل انتقلت إلى مرحلة توتّر منخفض، تعرّض فيها لبنان لضربات متواصلة من طرف واحد طوال 15 شهرًا.
هذا ولم يحصل لبنان على مساعدات لإعادة الإعمار، أو لتعويض بعض من خسائره الاقتصادية والمادية، وتأخّرت الحكومة في بدء إزالة أنقاض المباني المدمّرة في ضاحية بيروت الجنوبية وفي جنوب لبنان والبقاع. وفي الوقت نفسه كانت الأولوية دائمًا للحفاظ على استقرار سعر صرف الليرة في مقابل الدولار الأميركي، في إطار ما يمكن تسميته “التثبيت غير المباشر”.
في هذا الوقت، كان لبنان يحاول معالجة أزمة المودعين أيضًا، لذا قرّر مصرف لبنان أن يدفع من احتياطاته بالعملات الأجنبية بعضًا من الودائع بالتقسيط من خلال السحوبات وفق التعميمين 158 و166، أي ما قيمته 2.7 مليار دولار سنويًّا. وقد استند هذا القرار إلى أن أولوية السياسة النقدية في الحفاظ على سعر الصرف، بالتوازي مع زيادات شهرية متواصلة في سيولة مصرف لبنان بالعملة الأجنبية تتيح له تسديد هذا المبلغ للمودعين والحفاظ على سعر الصرف في آنٍ. لكن في الأشهر الأخيرة، بدأت هذه الاحتياطات تتراجع بدلاً من أن تزداد، ثم اندلعت الحرب الأميركية-الإسرائيلية على إيران، ما فرض ضغوطًا أكبر على تدفق العملات الأجنبية إلى لبنان.
أي مسار لسعر صرف الليرة؟
لا شكّ في أن لهذه الحرب تداعيات كبيرة على لبنان؛ هي تداعيات سياسية ومالية واقتصادية، وسيكون سعر الصرف وقدرته على الصمود مؤشّرين على قوّة هذه التداعيات واحتمالات التعافي وسرعته.
ويعتمد تماسك سعر الليرة، حاليًّا، على ثلاثة مصادر أساسية للتدفقات بالعملات الأجنبية، وكلها في حالة تهديد:
1- تحويلات المغتربين التي هي الشريان الأساسي لتمويل الاستهلاك المحلي المستورد بجزء كبير منه؛ فالجزء الأكبر من تحويلات المغتربين يأتي من دول مجلس التعاون الخليجي التي تعرّضت لاعتداءات إيرانية، لا سيَّما بعض مرافق النفط والغاز واستثمارات اخرى. مما يرجح تحويل الموازنات في هذه الدول نحو اعادة تأهيل هذه القطاعات والمرافق وتعافيها والذي من المحتمل ان ينعكس على الوظائف وعلى مداخيل اللبنانيين العاملين هناك (نحو 250 ألفًا) وتحويلاتهم التي تقدّر بثلاثة مليارات دولار سنويًّا.
2- صدمة النفط فقد أدّت الحرب إلى ارتفاع أسعار النفط العالمية، من 70 دولارًا لبرميل نفط البرنت إلى أكثر من 100 دولار. كما أنّ أسعار النفط الخام الأميركي ارتفعت بنسبة قريبة، بينما سجّلت أسعار خام النفط الخليجي “موربان” ارتفاعًا أكبر كون هذه الدول هي محور الصراع العسكري. ويُتوقع أن يكون لصدمة أسعار النفط أثر كبير على فاتورة الاستيراد في لبنان، حيث تبلغ 4.6 مليارات دولار أو ما يوازي 22 في المئة من مجمل فاتورة استيراد لبنان في عام 2025. علاوة على ذلك، إن المشتقات النفطية لا تتسم بمرونة كافية لخفض كميات الاستيراد وإبقاء الكلفة ضمن مستوى التكيّف المحلّي، فالكميات التي يستوردها لبنان تمثّل ضرورة حيوية لإنتاج الكهرباء، سواء بواسطة معامل مؤسسة كهرباء لبنان أو بواسطة مولدات الأحياء أو مولّدات شركات الإنتاج، فضلًا عن كونها ضرورية لانتقال الأفراد بوسائل نقل خاص في ظل غياب نقل عام مشترك. لذلك، فإن ارتفاع أسعار الطاقة سينعكس على النموّ الاقتصادي وعلى مداخيل الأسر وعلى كل الثروات في لبنان، أي أنه سيساهم بقوة في رفع الأسعار.
3- تراجع التصدير ما يعني المزيد من شحّ التدفقات النقدية بالعملة الأجنبية. ففي عام 2025، بلغت قيمة صادرات لبنان 2.7 مليار دولار، في مستوى متدنٍّ جدًّا قياسًا إلى سنوات ماضية بلغ فيها التصدير 4 مليارات دولار. فالمشكلة الأساسية في التصدير تكمن في قرارات بعض الدول الخليجية في التوقف عن الاستيراد من لبنان لأسباب موضوعية تتعلق بضبط شحنات مخدرات مورّدة منه، أو لأسباب سياسية تتعلق بممارسة مزيد من الضغط عليه. كما أن هذا تكامَل مع العلاقة المتذبذبة بسورية بعد التغيير الحاصل في بنيتها السياسية، حيث إن سورية هي المعبر البرّي الوحيد للبنان في اتجاه دول الخليج. فضلًا عن أن لبنان يستورد من أوروبا ما قيمته 6 مليارات دولار، أو ما يوازي 28.5 في المئة من مجمل فاتورة الاستيراد، لذا فإن انخفاض قيمة الدولار مقابل اليورو يرفع فاتورة الاستيراد على السوق المحلية المدولرة بشكل شبه كامل.
أما بالنسبة إلى المخاطر السياسية، فمن غير الواضح حتى الآن ما إذا كانت كل الصدمات التي عاشها لبنان في السنوات الـ15 الأخيرة ستتبلور في تداعيات الحرب الإقليمية، وتخلص إلى عقد سياسي واجتماعي جديد، أم ستتطوّر إلى توترات سياسية واجتماعية تشبه ما حصل في السنتين التاليتين لحرب 2006؛ إذ إن تداعيات الحرب قد تفرض الانتقال من صيغتي “اتفاق الطائف” أو “اتفاق الدوحة” إلى تفاهمات سياسية جديدة، ما يجعل أي استقرار نقدي رهينة العقد السياسي المقبل.
نتيجة كل ما سبق، فقد أصبح واضحًا أن ركائز سعر الصرف في لبنان التي بُني عليها لتثبيت سعر الليرة مقابل الدولار، قابلة للانكسار. فهي تعتمد بشكل مفرط على التدفقات من الخارج التي بدأت تشحّ بالفعل، وهي تدفقات ضرورية تمثّل شريان الحياة الأساسي لتغذية الاحتياطات بالعملة الأجنبية التي يحصل عليها المصرف المركزي من السوق. وهي ضرورية لإحداث التوازن مع السياسة المالية التي يعتمد عليها سعر الصرف بشكل مفرط. ففي ظل غياب مخزون الاحتياطات بالعملة الأجنبية الذي يمنح الثقة، سينعكس أي خلل يصيب السياسة المالية، أو أي خلل في أدواتها، مباشرة على استقرار سعر الصرف. إضافة إلى ذلك، فإن السياسة النقدية في لبنان تثبِّت سعر الصرف بالاستناد إلى الجباية باعتبارها أداة لضخّ السيولة وسحبها من السوق، ما يفرض استدامة الاستيراد الذي يمثّل الجزء الأساسي من مصادر الجباية، فضلًا عن أنه يتعلق بقدرة المكلّف على التسديد، أي بقدرة المستهلك الشرائية.
استقرار على حافة السقوط
في المحصّلة، لا تعني الحرب حتمًا انهيارًا وشيكًا في سعر صرف الليرة، لكنها بلا شك تسرّع في كشف هشاشة النموذج النقدي القائم. فلبنان يقف اليوم على توازن دقيق، يعتمد على استمرار تدفّق الدولار في ظل بيئة إقليمية مضطربة.
وبينما يبدو الاستقرار قائمًا في الظاهر، فإن الواقع يشير إلى حقيقة أكثر تعقيدًا:
الليرة اللبنانية لا تزال ثابتة… لكن على أرضٍ قابلة للاهتزاز في أي لحظة.
إعداد وتحرير: ميديا برس ليبانون – القسم الاقتصادي


اترك تعليقًا